Postup finanční analýzy firmy krok za krokem
Finanční analýza je soubor navazujících kroků, které vedou od zpracování účetních výkazů přes výpočet finančních ukazatelů až k interpretaci výsledků a návrhu opatření. Na této stránce najdete doporučený postup finanční analýzy včetně vysvětlení jednotlivých kroků a informací, které z nich lze získat.
Obsah stránky
Postupy finanční analýzy firmy - přehled kroků a metod
Krok 1 - Stanovte cíl finanční analýzy
Krok 2 - Shromážděte vstupní data pro finanční analýzu
Krok 3 - Proveďte fundamentální analýzu podniku
Krok 4 - Proveďte analýzu účetních výkazů
Krok 5 - Vyhodnoťte poměrové ukazatele
Krok 6 - Vyhodnoťte bankrotní a bonitní modely
Krok 7 - Interpretujte výsledky finanční analýzy
Krok 8 - Porovnejte výsledky s minulostí, konkurencí a odvětvím
Krok 9 - Navrhněte opatření ke zlepšení finanční situace podniku
Krok 10 - Využijte výsledky finanční analýzy pro plánování budoucího vývoje
Krok 1 - Stanovte cíl finanční analýzy
Každá finanční analýza by měla začínat jasně definovaným cílem. Ten určuje, jaké informace budete potřebovat, které metody finanční analýzy použijete a jakým způsobem budete výsledky vyhodnocovat. Dobře stanovený cíl pomáhá zaměřit analýzu na skutečně důležité oblasti a zvyšuje vypovídací hodnotu jejích závěrů.
Účel finanční analýzy se může výrazně lišit podle toho, kdo ji provádí. Management společnosti sleduje především výkonnost podniku, efektivitu hospodaření a oblasti vyžadující zlepšení. Banky posuzují schopnost firmy splácet své závazky, investory zajímá výnosnost a míra rizika investice a vlastníci hodnotí dlouhodobý růst hodnoty společnosti.
Před zahájením analýzy je proto vhodné odpovědět například na tyto otázky:
- Jaký je hlavní důvod zpracování finanční analýzy?
- Jaká rozhodnutí mají její výsledky podpořit?
- Které oblasti hospodaření je potřeba podrobněji posoudit?
- Budou výsledky porovnávány v čase, s konkurencí nebo s odvětvovými hodnotami?
Jasně stanovený cíl představuje základ celého procesu finanční analýzy. Na něj navazuje shromáždění účetních výkazů a dalších podkladů, ze kterých budou následně vypočteny finanční ukazatele a vyvozeny závěry o finančním zdraví podniku.
Podpora ve FinAnalysis
Stanovení cíle finanční analýzy je vždy úkolem uživatele. Program FinAnalysis navazuje až na fázi zpracování účetních dat a jejich kvantitativní analýzy.

Potřebujete finanční analýzu vypočítat pro vlastní firmu?
FinAnalysis automaticky vypočítá finanční analýzu z účetních výkazů za více období a zobrazí jejich vývoj v tabulkách a grafech.
Krok 2 - Shromážděte vstupní data pro finanční analýzu
Kvalita finanční analýzy je přímo závislá na kvalitě vstupních dat. Nepřesné, neúplné nebo vzájemně nesrovnatelné údaje mohou vést k chybným závěrům bez ohledu na to, jak kvalitní analytické metody použijete. Proto je příprava podkladů jedním z nejdůležitějších kroků celého procesu.
Základním zdrojem informací jsou účetní výkazy společnosti. Především rozvaha, výkaz zisku a ztráty a přehled o peněžních tocích (cash flow), ideálně za několik po sobě jdoucích účetních období. Časová řada umožňuje sledovat vývoj jednotlivých položek a identifikovat dlouhodobé trendy, které z jednorázových údajů nelze zjistit.
Vedle účetních výkazů je vhodné využít také další dostupné informace, například:
- přílohu účetní závěrky a výroční zprávy,
- zprávu auditora,
- podnikové rozpočty a finanční plány,
- informace o konkurenci a vývoji odvětví,
- veřejně dostupné ekonomické a statistické údaje.
Při zpracování finanční analýzy je důležité ověřit, že účetní data jsou mezi jednotlivými obdobími srovnatelná. Významnější změny účetních metod, mimořádné účetní operace nebo změny struktury společnosti mohou výsledky analýzy ovlivnit a je vhodné je při interpretaci zohlednit.
Na kvalitně připravené vstupní údaje navazuje vlastní kvantitativní část finanční analýzy - rozbor účetních výkazů, výpočet finančních ukazatelů a další analytické metody.
Podpora ve FinAnalysis
FinAnalysis pracuje s údaji z rozvahy, výkazu zisku a ztráty a přehledu o peněžních tocích. Z těchto vstupních dat automaticky provádí výpočty horizontální a vertikální analýzy, poměrových ukazatelů i bankrotních modelů.

Krok 3 - Proveďte fundamentální analýzu podniku
Než začnete analyzovat účetní výkazy, je vhodné porozumět samotnému podniku a prostředí, ve kterém působí. Fundamentální analýza představuje kvalitativní část finanční analýzy a pomáhá vysvětlit okolnosti, které mohou významně ovlivnit hospodaření společnosti, ale z účetních výkazů nejsou přímo patrné.
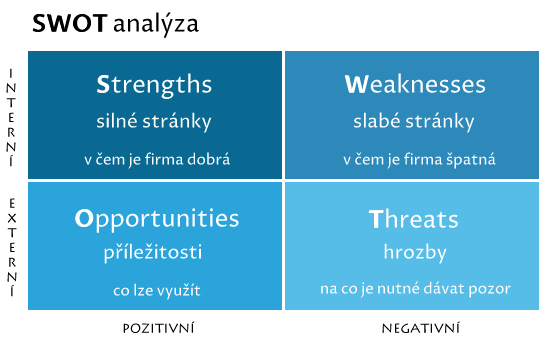
Nejčastěji se využívá SWOT analýza, která hodnotí silné a slabé stránky podniku i příležitosti a hrozby vyplývající z jeho okolí. Podle charakteru společnosti lze fundamentální analýzu rozšířit také o posouzení konkurence, postavení firmy na trhu, vývoje odvětví, legislativních změn nebo makroekonomických podmínek.
Výstupem fundamentální analýzy je lepší porozumění faktorům, které mohou ovlivňovat finanční výsledky společnosti. Díky tomu lze následně správně interpretovat změny zjištěné při analýze účetních výkazů a finančních ukazatelů. Například pokles ziskovosti může být důsledkem rostoucí konkurence, změn cen vstupů nebo mimořádných investic, nikoliv pouze zhoršeného hospodaření.
Fundamentální analýza proto tvoří důležitý kontext pro celou finanční analýzu. Kvantitativní výsledky získané z účetních výkazů by měly být vždy posuzovány společně s informacemi o podniku a jeho podnikatelském prostředí.
Podpora ve FinAnalysis
Fundamentální analýzu ani SWOT analýzu program FinAnalysis neprovádí. Výsledky finanční analýzy však mohou pomoci potvrdit nebo doplnit závěry kvalitativního hodnocení podniku.
Krok 4 - Proveďte analýzu účetních výkazů
Po stanovení cíle analýzy, shromáždění potřebných dat a zhodnocení prostředí podniku následuje vlastní rozbor účetních výkazů. Právě zde začíná kvantitativní část finanční analýzy, která převádí účetní údaje na informace využitelné pro hodnocení finančního zdraví společnosti.
Základ tvoří tři účetní výkazy - rozvaha, výkaz zisku a ztráty a přehled o peněžních tocích (cash flow). Jejich společná analýza poskytuje ucelený pohled na majetek podniku, zdroje jeho financování, dosaženou výkonnost i schopnost vytvářet peněžní prostředky.
Prvním krokem bývá zpravidla horizontální a vertikální analýza účetních výkazů. Tyto metody umožňují sledovat vývoj jednotlivých položek v čase, posoudit jejich strukturu a odhalit významné změny, které mohou být příčinou zlepšení nebo zhoršení finanční situace podniku.
Výsledky analýzy účetních výkazů představují výchozí podklad pro výpočet poměrových ukazatelů a dalších metod finanční analýzy. Bez správného pochopení vývoje účetních dat nelze jednotlivé ukazatele spolehlivě interpretovat.
Podpora ve FinAnalysis
FinAnalysis automaticky zpracovává rozvahu, výkaz zisku a ztráty i přehled o peněžních tocích. Součástí programu je horizontální i vertikální analýza všech hlavních účetních výkazů včetně grafického zobrazení vývoje jednotlivých položek.

Krok 5 - Vyhodnoťte poměrové ukazatele
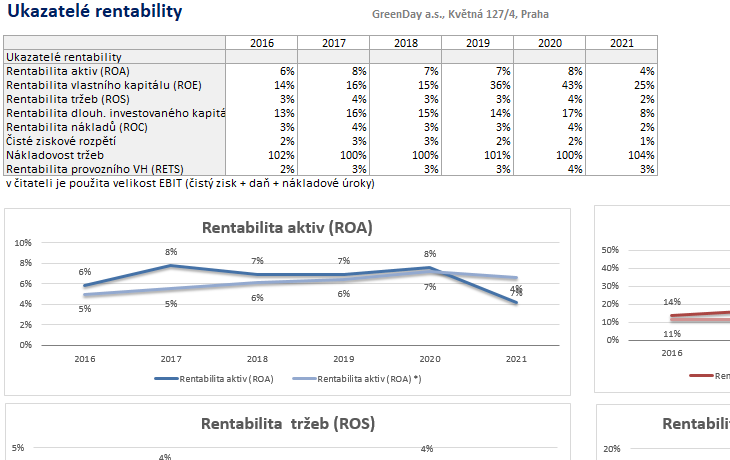
Poměrové ukazatele představují nejpoužívanější nástroj finanční analýzy. Převádějí údaje z účetních výkazů do vzájemných poměrů, díky nimž lze objektivně posoudit finanční výkonnost podniku bez ohledu na jeho velikost. Umožňují sledovat vývoj společnosti v čase, porovnávat ji s konkurencí i hodnotit jednotlivé oblasti hospodaření.
Poměrová analýza se zaměřuje na několik základních oblastí finančního zdraví podniku. Hodnotí schopnost firmy vytvářet zisk, dostát svým závazkům, efektivně využívat majetek, udržovat přiměřenou úroveň zadlužení nebo vytvářet dostatečné peněžní toky. U společností obchodovaných na kapitálových trzích se doplňuje také o ukazatele tržní hodnoty.
Mezi základní skupiny poměrových ukazatelů patří:
- ukazatele rentability,
- ukazatele likvidity,
- ukazatele aktivity,
- ukazatele zadluženosti a finanční struktury,
- ukazatele cash flow,
- ukazatele tržní hodnoty.
Žádný ukazatel by neměl být hodnocen samostatně. Skutečný obraz o finanční situaci podniku vzniká teprve vzájemnou interpretací jednotlivých ukazatelů a jejich vývoje v delším časovém období. Například vysoká rentabilita může být vykoupena nadměrným zadlužením, zatímco výborná likvidita může současně signalizovat neefektivní využívání majetku.
Výsledky poměrové analýzy představují základ pro další metody finanční analýzy, zejména bankrotní a bonitní modely, které kombinují více ukazatelů do jednoho souhrnného hodnocení finančního zdraví podniku.
Podpora ve FinAnalysis
FinAnalysis automaticky vypočítává desítky poměrových ukazatelů ze všech hlavních oblastí finanční analýzy. Součástí výstupů jsou časové řady, grafické přehledy, ekonomické normy a slovní interpretace, které usnadňují vyhodnocení výsledků.
Krok 6 - Vyhodnoťte bankrotní a bonitní modely
Bankrotní a bonitní modely představují navazující krok finanční analýzy. Na rozdíl od poměrových ukazatelů, které hodnotí jednotlivé oblasti hospodaření samostatně, kombinují několik vybraných ukazatelů do jednoho souhrnného výsledku. Jejich cílem je posoudit celkovou finanční situaci podniku a upozornit na případné riziko finančních problémů nebo naopak potvrdit jeho finanční stabilitu.
Bankrotní modely se zaměřují především na odhad rizika úpadku společnosti. Bonitní modely hodnotí celkovou finanční kondici podniku, jeho výkonnost a schopnost dlouhodobě prosperovat. Obě skupiny modelů využívají údaje získané z účetních výkazů a výsledky poměrové analýzy, proto navazují až na předchozí kroky finanční analýzy.
Mezi nejznámější modely používané v České republice i zahraničí patří například Index IN05, Altmanovo Z-skóre, Tafflerův model nebo Kralickův rychlý test. Každý model používá vlastní metodiku výpočtu a byl vytvořen pro odlišné ekonomické prostředí nebo typ podniků. Proto je vhodné hodnotit výsledky více modelů současně, nikoli spoléhat pouze na jediný ukazatel.
Výsledky bankrotních a bonitních modelů nepředstavují definitivní rozhodnutí o finančním zdraví společnosti. Jsou důležitým podpůrným nástrojem, který doplňuje informace získané z analýzy účetních výkazů a poměrových ukazatelů. Jejich správná interpretace vždy vyžaduje znalost konkrétní situace podniku a širších ekonomických souvislostí.
Podpora ve FinAnalysis
FinAnalysis automaticky vypočítává české i zahraniční bankrotní a bonitní modely z účetních výkazů společnosti. Výsledky jednotlivých modelů zobrazuje přehledně na jednom místě, což umožňuje jejich vzájemné porovnání a komplexnější posouzení finančního zdraví podniku.

Krok 7 - Interpretujte výsledky finanční analýzy
Samotný výpočet finančních ukazatelů ještě neposkytuje odpověď na otázku, zda podnik hospodaří dobře nebo špatně. Skutečná hodnota finanční analýzy spočívá až ve správné interpretaci výsledků a jejich vzájemných souvislostí. Cílem není hodnotit jednotlivé ukazatele izolovaně, ale pochopit příčiny jejich vývoje a dopady na celkové finanční zdraví společnosti.
Při interpretaci je důležité posuzovat výsledky jako vzájemně propojený celek. Změna jednoho ukazatele často ovlivňuje i ostatní oblasti hospodaření. Například pokles likvidity může souviset s rychlým růstem tržeb a pohledávek, vyšší zadlužení může být důsledkem investic do rozvoje společnosti a nižší rentabilita může být pouze dočasným důsledkem významných strategických investic.
Výsledky finanční analýzy je vhodné hodnotit především z hlediska jejich vývoje v čase. Jednorázová hodnota ukazatele často nevypovídá tolik jako dlouhodobý trend. Stejně důležité je posuzovat výsledky v souvislosti s velikostí podniku, charakterem odvětví a aktuální ekonomickou situací.
Interpretace představuje přechod od samotných výpočtů k manažerskému rozhodování. Jejím cílem je identifikovat silné stránky podniku, odhalit příčiny problémů a připravit podklady pro návrh opatření vedoucích ke zlepšení hospodaření.
Podpora ve FinAnalysis
FinAnalysis doplňuje vypočtené ukazatele o ekonomické normy, grafy, časové řady a slovní komentáře. Konečná interpretace výsledků a rozhodnutí o dalším postupu však vždy zůstávají na finančním analytikovi nebo managementu společnosti.

Krok 8 - Porovnejte výsledky s minulostí, konkurencí a odvětvím
Samotné vypočtené hodnoty finančních ukazatelů obvykle nestačí k objektivnímu zhodnocení finanční situace podniku. Jejich skutečný význam se projeví až při porovnání s vhodnou srovnávací základnou. Benchmarking umožňuje posoudit, zda dosažené výsledky odpovídají běžné úrovni, nebo zda se podnik od ostatních společností významně odlišuje.
Nejdůležitější je sledovat vlastní vývoj podniku v čase. Dlouhodobé trendy často poskytují více informací než jednorázové hodnoty ukazatelů. Pravidelné porovnávání jednotlivých účetních období pomáhá odhalit postupné zlepšování i vznikající problémy dříve, než se projeví v hospodářských výsledcích.
Dalším krokem je porovnání s obdobnými společnostmi působícími ve stejném odvětví. Takové srovnání pomáhá zjistit, zda podnik dosahuje srovnatelné ziskovosti, zadluženosti, likvidity nebo efektivity využití majetku. Při výběru srovnatelných firem je vhodné zohlednit zejména velikost společnosti, předmět podnikání, cílový trh a další specifické podmínky jejího fungování.
Při interpretaci výsledků je vhodné přihlédnout také k oborovým statistikám, makroekonomickému vývoji a dalším veřejně dostupným informacím. Tyto údaje pomáhají odlišit problémy konkrétní společnosti od změn, které ovlivňují celé odvětví nebo ekonomiku jako celek.
Porovnání s historickými výsledky, konkurencí a odvětvím představuje důležitý podklad pro formulaci doporučení managementu. Teprve v tomto širším kontextu lze spolehlivě určit silné stránky podniku, identifikovat oblasti vyžadující zlepšení a stanovit realistické cíle pro další období.
Jako srovnávací bázi výsledků finanční analýzy bereme:
- Čas: porovnáváme dosažené výsledky s výsledky minulými a můžeme tak zhodnotit trend růstu či poklesu ve sledovaných oblastech
- Prostor: porovnáváme dosažené výsledky s výsledky konkurentů podniku
- Plán: porovnáváme dosažené výsledky s plánovanými hodnotami, posuzujeme vzniklé odchylky a identifikuje jejich příčiny
- Expertní zkušenosti: tuto bázi používají zejména poradenské firmy či banky, kdy dosažené výsledky porovnávají a hodnotí na základě vlastních (expertních) zkušeností
Podpora ve FinAnalysis
FinAnalysis umožňuje sledovat vývoj finančních ukazatelů společnosti v jednotlivých účetních obdobích. Porovnání s konkurencí, odvětvovými průměry nebo veřejně dostupnými databázemi je samostatnou analytickou činností, kterou provádí uživatel na základě externích zdrojů dat.
Srovnání:
Pro srovnání vyberte podniky, které jsou co nejvíce podobné vašemu oceňovanému podniku. Srovnatelné podniky se hledají zejména z pohledu produktu, trhu působnosti, konkurence, předpoklad růstu tržeb a zisků atd. Počet podniků by měl být co nejvyšší, aby bylo dosaženo co největší variability, a zároveň takový, aby byly vybrány jen velmi podobné podniky. Zpravidla se doporučuje zvolit si 5-8 podniků. Jako zdroj dat firemních dat si můžete vybrat portály Veřejný rejstřík a Sbírka listin Justice.cz
Pro porovnání s českými průměry průmyslových podniků si můžete stáhnout ze stránek Ministerstva průmyslu a obchodu Finanční analýzy podnikové sféry. MPO ČR dělalo obsáhlé finanční analýzy českého průmyslu, vhodně rozděleného, až do roku 2019 včetně. Od roku 2020 je nezpracovává, respektive na svých stránkách už nenabízí.
 Finanční analýza 2019
Finanční analýza 2018
Finanční analýza 2017
Finanční analýza 2016
Finanční analýza 2015
Finanční analýza 2014
Finanční analýza 2013
Finanční analýza 2012
Finanční analýza 2011
Finanční analýza 2010
Další zajímavé odkazy na veřejné zdroje informací o firmách:
Obchodní rejstřík: https://or.justice.cz/ias/ui/rejstrik-$firma?
ARES (MF ČR): https://ares.gov.cz/ekonomicke-subjekty
Živnostenský rejstřík: https://rzp.gov.cz/verejne-udaje/cs/udaje/vyber-subjektu
RES (ČSÚ): https://apl.czso.cz/irsw/dotaz.jsp
Insolvenční rejstřík: https://isir.justice.cz/isir/common/index.do
Evidence úpadců: https://upadci.justice.cz/p_i8.php
Nespolehliví plátci: https://adisspr.mfcr.cz/cgi-bin/adis/idph/int_dp_prij.cgi?
Registr prospektů: https://oam.cnb.cz/sipresextdad/SIPRESWEB.WEB_PROSPECTUS.START_INPUT_OAM
Seznamy České národní banky: https://apl.cnb.cz/apljerrsdad/JERRS.WEB24.SUBJECTS_COUNTS_2
Krok 9 - Navrhněte opatření ke zlepšení finanční situace podniku
Cílem finanční analýzy není pouze popsat současný stav společnosti, ale především poskytnout podklady pro kvalitnější rozhodování. Na základě zjištěných výsledků by měla následovat identifikace problémových oblastí, jejich příčin a návrh konkrétních opatření, která povedou ke zlepšení finanční výkonnosti podniku.
Navrhovaná opatření by měla vycházet z celkového hodnocení společnosti, nikoliv z hodnoty jediného ukazatele. Například nízká likvidita může vyžadovat lepší řízení pracovního kapitálu, dlouhá doba obratu pohledávek může vést ke změně úvěrové politiky vůči odběratelům a vysoké zadlužení může být impulzem k úpravě způsobu financování nebo omezení investic.
Při formulaci doporučení je vhodné stanovit priority jednotlivých opatření podle jejich očekávaného přínosu, náročnosti realizace a možných rizik. Ne všechna zjištění vyžadují okamžitý zásah. Některé změny představují dlouhodobý trend, jiné mohou být pouze důsledkem jednorázových událostí nebo sezónních výkyvů.
Dobře zpracovaná finanční analýza proto nekončí výpočtem ukazatelů ani jejich interpretací. Jejím hlavním přínosem je převést získané informace do konkrétních doporučení, která podpoří strategické i operativní řízení společnosti.
Podpora ve FinAnalysis
FinAnalysis poskytuje přehledné výstupy, grafy, ukazatele a souhrnné hodnocení finanční situace podniku. Návrh konkrétních manažerských opatření je však vždy výsledkem odborného posouzení vedení společnosti, finančního analytika nebo ekonomického poradce.
Krok 10 - Využijte výsledky finanční analýzy pro plánování budoucího vývoje
Posledním krokem finanční analýzy je využití získaných poznatků při plánování budoucího vývoje podniku. Výsledky analýzy poskytují cenné informace pro strategické i operativní řízení společnosti a pomáhají managementu připravit realistické finanční plány, investiční záměry i opatření ke zlepšení výkonnosti podniku.
Na základě zjištěných výsledků lze odhadovat budoucí vývoj klíčových finančních ukazatelů, posuzovat dopady plánovaných investic, změn financování nebo očekávaného vývoje trhu. Finanční analýza tak nepomáhá pouze hodnotit minulost, ale stává se důležitým nástrojem pro přípravu budoucích rozhodnutí.
Je však třeba mít na paměti, že žádná prognóza nepředstavuje jistotu. Budoucí vývoj společnosti ovlivňuje řada faktorů, které nelze z účetních výkazů plně předvídat. Ekonomické podmínky, změny legislativy, vývoj trhu, chování konkurence nebo mimořádné události mohou skutečný vývoj významně ovlivnit. Proto by měly být finanční plány a prognózy pravidelně aktualizovány na základě nových informací.
Finanční analýza by neměla být jednorázovou činností. Největší přínos přináší tehdy, je-li prováděna pravidelně a její výsledky jsou průběžně využívány při řízení společnosti. Opakovaná analýza umožňuje sledovat dopady přijatých opatření, včas odhalovat nové trendy a podporovat dlouhodobou finanční stabilitu i růst podniku.
Soustřeďte se na tři typy prognóz:
- vývoj tržeb
- vývoj techniky a technologií
- vývoj lidských zdrojů
Podpora ve FinAnalysis
FinAnalysis poskytuje přehledné výstupy a časové řady, které usnadňují sledování vývoje finanční situace společnosti. Samotné finanční plánování, tvorba prognóz a strategická rozhodnutí však vždy vycházejí z odborného posouzení managementu a dalších informací, které přesahují rámec účetních výkazů.

Shrnutí postupu finanční analýzy
Finanční analýza představuje ucelený proces, ve kterém na sebe jednotlivé kroky logicky navazují. Začíná stanovením cíle a přípravou vstupních dat, pokračuje analýzou účetních výkazů, výpočtem finančních ukazatelů a bankrotních modelů a končí interpretací výsledků, návrhem opatření a plánováním dalšího rozvoje společnosti.
Žádný z těchto kroků by neměl být posuzován izolovaně. Teprve jejich vzájemné propojení umožňuje objektivně posoudit finanční zdraví podniku a přijímat kvalitní manažerská rozhodnutí.
Jaké části finanční analýzy podporuje FinAnalysis?
| Oblast | Podpora ve FinAnalysis |
| Stanovení cíle analýzy | Ne |
| Příprava účetních dat | Částečně |
| Fundamentální analýza | Ne |
| Analýza účetních výkazů | Ano |
| Poměrové ukazatele | Ano |
| Bankrotní modely | Ano |
| Interpretace výsledků | Částečně |
| Benchmarking | Ne |
| Návrh opatření | Ne |
| Finanční plánování | Ne |
Potřebujete finanční analýzu vypočítat pro vlastní firmu?
FinAnalysis automaticky vypočítá finanční analýzu z účetních výkazů za více období a zobrazí jejich vývoj v tabulkách a grafech.
Související témata
- Poměrové ukazatele
- Bankrotní a bonitní modely
- Horizontální a vertikální analýza
- Interpretace poměrových ukazatelů
- Kompletní finanční diagnostika firmy
- Teorie finanční analýzy
 |
O autorovi |
| Karel Šurý - ERP konzultant a vyvíjím software FinAnalysis | |
| Více než 25 let se věnuji informačním systémům, ekonomickému software a práci s firemními daty. Vyvíjím program FinAnalysis zaměřeného na rychlé a přehledné hodnocení finančního zdraví firem.
LinkedIn profil |
Metodické zdroje a odborná literatura
- Kislingerová, E. a kol. Manažerské finance. 4. vydání. Praha: C. H. Beck, 2018. ISBN 978-80-7400-694-3.
- Růčková, P. Finanční analýza - metody, ukazatele, využití v praxi. 6. aktualizované vydání. Praha: Grada Publishing, 2019. ISBN 978-80-271-2028-4.
- Sedláček, J. Finanční analýza podniku. 2. aktualizované vydání. Brno: Computer Press, 2011. ISBN 978-80-251-3386-6.
- Synek, M. a kol. Manažerská ekonomika. 5. aktualizované vydání. Praha: Grada Publishing, 2011. ISBN 978-80-247-3494-1.
- Ministerstvo průmyslu a obchodu ČR. Metodické materiály finanční analýzy podnikové sféry.
Přehled témat finanční analýzy a jednotlivých stránek webu